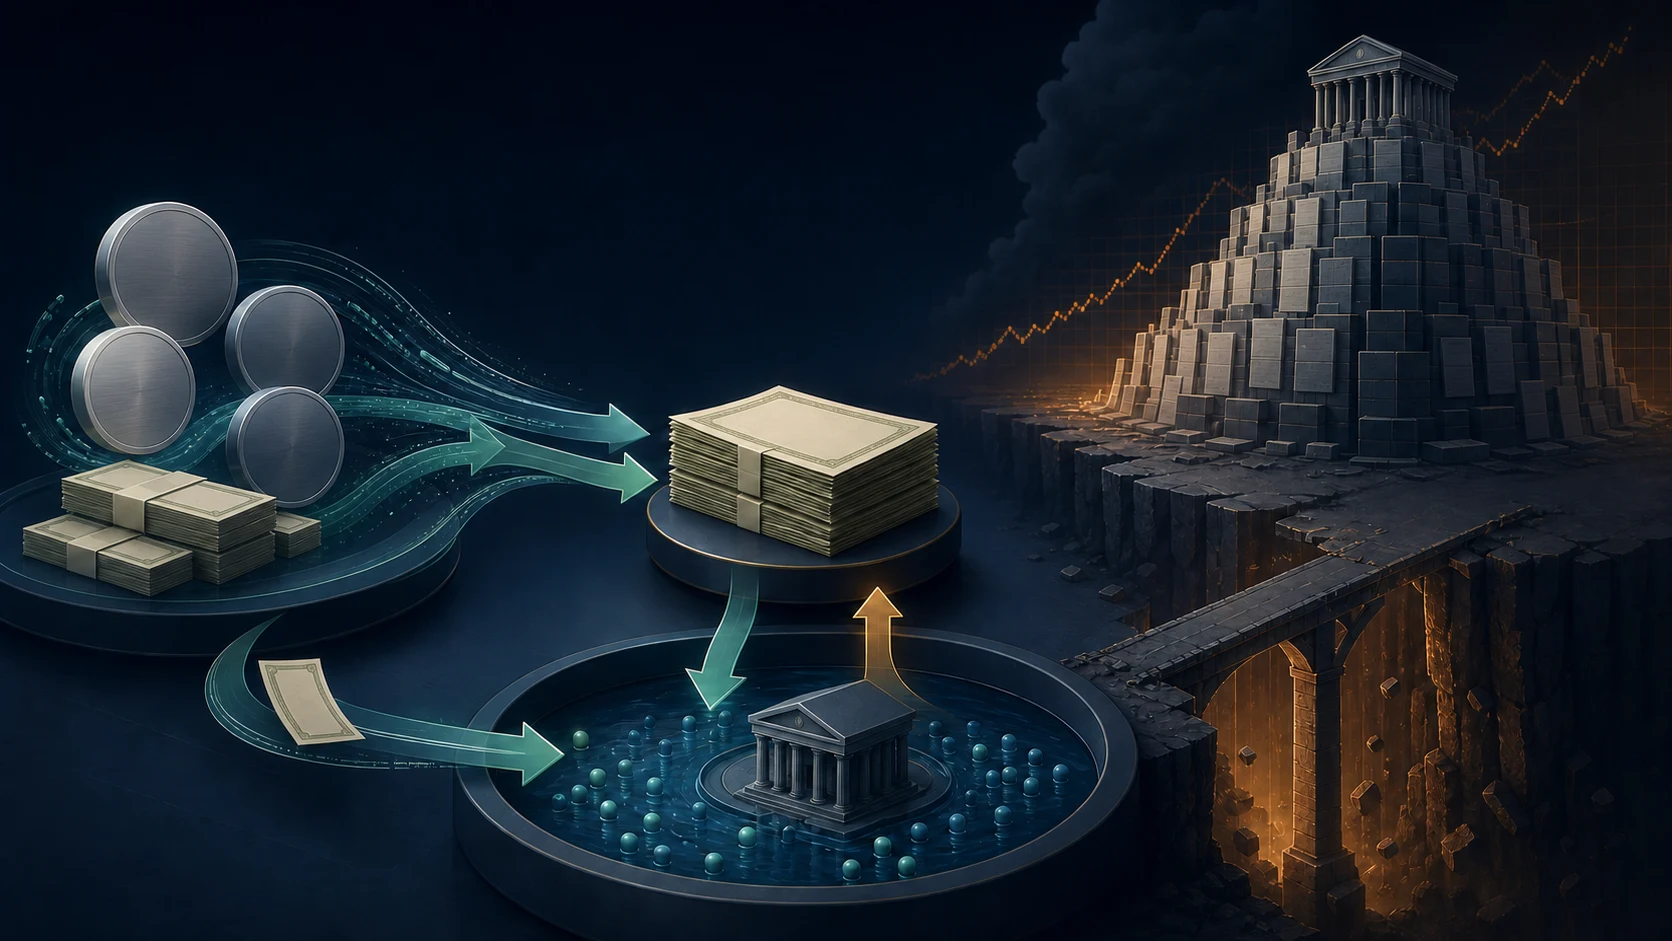
스테이블코인 시장이 커지면 미국 단기국채 수요가 늘 수 있습니다. 그러나 재정적자를 없애거나 모든 만기의 국채를 대신 사주고 장기금리를 낮춰 주는 장치는 아닙니다.
암호자산 법안 통과, 스테이블코인 발행 증가, 준비자산의 국채 매입, 미국 정부의 안정적인 수요처 확보가 한 이야기로 자주 묶입니다. 각각의 연결고리는 가능하지만 자동으로 이어지지는 않습니다.
근거 확인 기준일: 2026년 8월 23일.
CLARITY와 GENIUS는 다른 일을 합니다
Digital Asset Market CLARITY Act는 디지털자산의 분류와 미국 증권거래위원회·상품선물거래위원회의 권한 배분 등을 다루는 시장구조 법안입니다. 거래, 수탁과 공시 규칙을 바꿀 수 있지만 그 자체가 결제용 스테이블코인의 준비자산 매입을 의무화하는 법은 아닙니다.
미 하원은 2025년에 이 법안을 통과시켰고 상원 은행위원회는 2026년 5월 법안 문안을 심의했습니다. 7월 하원 위원회 자료에서는 여전히 상원 일정에 있는 것으로 설명됐습니다. 의회 절차를 밟는 법안과 시행 중인 확정 규칙을 구분해야 합니다.
GENIUS Act는 결제용 스테이블코인의 발행자, 준비자산, 감독, 자금세탁 방지와 연방·주 규제의 관계를 다룹니다. 2026년에도 미국 재무부와 통화감독청이 시행 규칙을 제안하는 과정이었습니다.
두 제도를 섞으면 시장구조 규제가 통과되는 즉시 국채 매입이 늘어난다는 잘못된 지름길이 생깁니다. 실제 준비자산 수요는 허용 자산, 만기, 공시와 시행 시점에 따라 달라집니다.
왜 단기국채 수요가 늘 수 있나
달러 스테이블코인이 액면가 상환을 약속하려면 부채 뒤에 유동성이 높은 준비자산이 필요합니다. 미국 재무부 자료는 현금, 매우 짧은 국채, 국채담보 환매조건부채권과 일정 요건을 갖춘 머니마켓펀드 등을 준비자산 후보로 설명합니다.
새로운 스테이블코인 수요가 기존에 달러자산을 보유하지 않던 이용자에게서 온다면 발행사의 준비자산 매입이 단기국채의 추가 수요가 될 수 있습니다. 재무부 자문자료도 주요 발행사의 단기국채 보유가 크게 늘었으며 시장 확대가 단기국채와 국채담보 레포 수요를 더 만들 수 있다고 봤습니다.
여기서 만기가 중요합니다. 환매 요구에 대응해야 하는 준비자산은 짧고 유동적이어야 합니다. 3개월물 수요가 늘어도 10년·20년·30년 국채 수요로 자동 전환되지는 않습니다.
왜 국가부채 문제를 해결하지 못하나
미국 정부의 순자금 조달 필요는 재정적자가 결정합니다. 스테이블코인 발행사는 국가부채의 일부를 누가 어떤 만기로 보유하는지 바꿀 수 있지만 정부지출을 줄이거나 세수를 늘리고 원금을 없애지는 않습니다.
단기 수요에 맞춰 단기채 발행 비중이 커지면 만기를 자주 연장해야 하므로 차환위험이 늘 수 있습니다. 이자비용도 기준금리 변화에 더 빨리 반응합니다.
장기금리는 기대 기준금리, 물가 보상, 기간 프리미엄, 입찰 수요, 해외 수요와 장기물 공급에 영향을 받습니다. 단기채 입찰이 잘 소화되는 동시에 30년물 입찰이 약할 수 있습니다. 미국 장기금리 하락을 해석하는 방법 도 같은 만기별 전달경로를 다룹니다.
새 돈이 생기는 대신 자리가 바뀔 수도 있습니다
스테이블코인으로 들어가는 돈이 은행예금, 머니마켓펀드나 기존 국채 보유액에서 이동한 것이라면 달러 수요의 총량보다 그릇이 바뀐 것입니다.
이 변화는 은행에 영향을 줄 수 있습니다. 예금이 빠지면 은행의 조달구조와 대출 여력이 달라질 수 있습니다. 스테이블코인 발행사가 안전자산을 사는 동안 다른 금융기관은 도매자금 조달에 더 민감해질 수 있습니다.
환매가 몰리면 흐름은 반대로 움직입니다. 발행사는 준비자산을 팔거나 담보로 자금을 빌려야 합니다. 단기국채는 매우 유동적이지만 시장 전체가 현금을 찾는 시기에 매도가 집중되면 시장기능에 부담을 줄 수 있습니다.
투자자가 확인할 다섯 가지
- 관련 법이 실제로 제정됐고 최종 시행규칙까지 발효됐는가
- 어떤 만기의 어떤 자산이 준비자산으로 인정되며 공시는 충분한가
- 스테이블코인 증가가 새로운 해외 달러수요인가, 기존 예금·MMF의 이동인가
- 발행사가 단기국채·레포·펀드 지분 중 무엇을 얼마나 보유하며 환매 때 얼마나 빨리 처분할 수 있는가
- 재무부의 단기채 발행과 장기물 공급·입찰수요가 서로 다르게 움직이는가
반대 신호와 판단을 바꿀 조건
규제를 준수하는 스테이블코인의 부채와 검증 가능한 준비자산이 함께 늘고, 새로운 해외 달러수요가 확인되며, 은행의 자금조달을 흔들지 않은 채 단기채 입찰이 잘 소화되면 이 가설은 강해집니다.
반대로 대부분이 기존 달러저축의 이동이고 준비자산 공시가 불완전하며 환매가 매도를 부르고, 은행예금 감소가 신용을 조이며, 물가와 장기물 공급 때문에 장기금리가 높게 유지되면 약해집니다.
포트폴리오에서의 의미
스테이블코인 제도 정비는 디지털자산 인프라에 도움을 주고 미국 국채시장의 단기 구간에 구조적인 매수자를 더할 수 있습니다. 그렇다고 모든 암호자산이 안전해지거나 모든 국채 만기가 오르는 것은 아닙니다.
스테이블코인에는 발행자, 수탁, 운영, 유동성과 규제 위험이 있습니다. 한국 투자자에게는 원화 환산수익과 환전·거래 경로의 위험도 더해집니다. 1달러 목표가격은 항상 액면가로 환매된다는 보증이 아닙니다.
따라갈 것은 대차대조표입니다. 발행사의 부채, 그 뒤에 매입한 준비자산, 자금을 공급한 예금이나 투자자, 재무부가 발행한 만기를 순서대로 연결해야 ‘암호자산 유동성’을 검증 가능한 시장 주장으로 바꿀 수 있습니다.
이 글은 일반적인 정보 제공을 위한 것이며 개인별 투자·법률·세무 자문을 대신하지 않습니다.
확인 자료
- US House Committee on Financial Services, Digital Asset Market Clarity Act summary
- US Senate Committee on Banking, Housing and Urban Affairs, market-structure bill text and markup
- US House Committee on Financial Services, CLARITY status update
- US Treasury, GENIUS Act proposed state-regime rule
- US Treasury, GENIUS Act illicit-finance proposed rule
- US Treasury Borrowing Advisory Committee, stablecoins and Treasury demand
같은 렌즈로 이어 읽기